
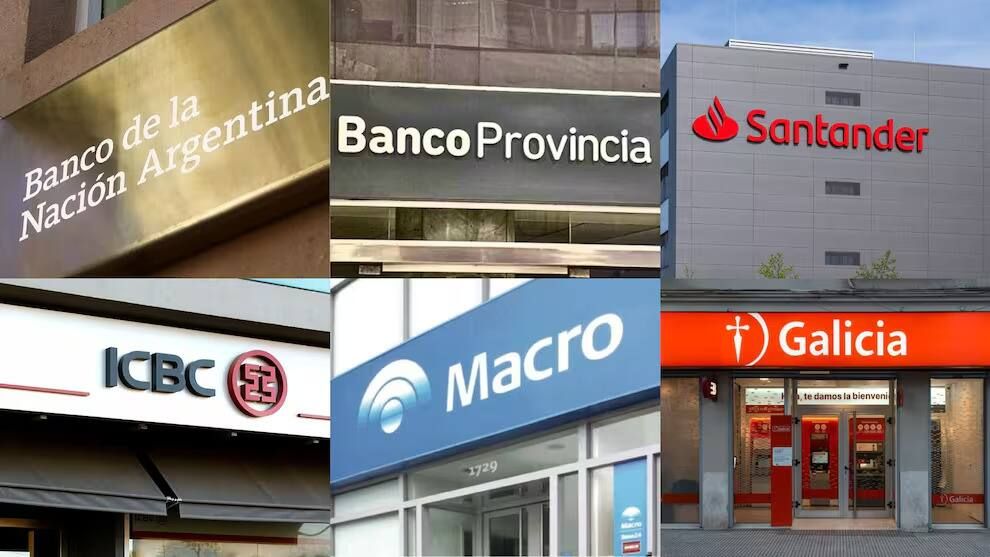

En el escenario político-financiero argentino, los bancos privados acaban de cerrar un trimestre que deja una fotografía ambivalente: rentabilidad en ascenso, pero con la morosidad como sombra persistente. Los balances de Galicia, Macro, BBVA, Supervielle y VALO muestran que el sistema bancario logró recomponer márgenes y sostener ganancias gracias a estrategias de reducción de costos y retornos más sólidos en títulos públicos. Sin embargo, el deterioro de las carteras de crédito, sobre todo en el consumo, sigue siendo el punto de mayor tensión. El informe de la consultora 1816, basado en datos del BCRA, advierte que la mora volvió a subir en julio: las familias pasaron de 12,77% a 12,94% y las empresas de 3,5% a 3,61%. Esa tendencia obliga a las entidades a moverse con cautela, en un contexto donde el crédito en dólares se expande con fuerza, mientras que el financiamiento en pesos enfrenta tasas volátiles y demanda debilitada. Galicia sorprendió con una ganancia neta de 258.300 millones de pesos y un ROE de 11,3%, aunque su morosidad consolidada trepó al 10,6%. Macro, con 206.800 millones de ganancia y un ROE de 13,4%, también vio crecer la mora al 6,25%. BBVA mejoró sus resultados y mantuvo la morosidad por debajo del promedio del sistema, mientras que Supervielle logró revertir pérdidas y estabilizar su cartera. VALO, por su parte, se destacó con un ROE de 17,9% y una morosidad mínima, inferior al 0,5%. El dilema que se abre tras estos números es político: ¿Cómo equilibrar la necesidad de sostener la estabilidad cambiaria con la urgencia de moderar las tasas para evitar que la morosidad siga escalando? La frase de 1816 lo sintetiza con crudeza: “El hecho de que haya tanta gente con créditos irregulares es relevante para pensar el dilema al que se viene enfrentando el Gobierno respecto a si priorizar la estabilidad cambiaria o la estabilidad de tasas.” La segunda mitad del año se perfila como un terreno de prueba. Los bancos deberán sostener la rentabilidad mientras esperan que la morosidad se normalice y que el crédito en pesos recupere impulso, aunque de manera gradual. El desenlace dependerá de tres variables que trascienden lo financiero y se inscriben en la política económica: la evolución de las tasas, la actividad productiva y el poder adquisitivo de las familias.